Domain shapeshifter.de kaufen?
Wir ziehen mit dem Projekt
shapeshifter.de um.
Sind Sie am Kauf der Domain
shapeshifter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shapeshifter.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Johntoy Rainbow Shapeshifter WormThe trend of TikTok: the morph worm! This fidget toy can change shape because the honeycomb structure shifts. Endlessly fascinating to pass through your hands! This shape-changing spiral worm is approximately 10.5 x 3 x 8 centimeters in size and has beautiful rainbow colors. Suitable for children from 3 years old.11,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
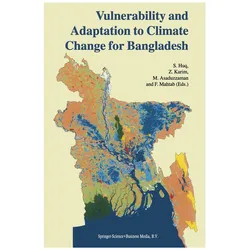
Vulnerability and Adaptation to Climate Change for Bangladesh, Fachbücher von M. Asaduzzaman, S. Huq, Z. Karim, F. MahtabDas Fachbuch "Vulnerability and Adaptation to Climate Change for Bangladesh" bietet eine umfassende Analyse der Herausforderungen, denen Bangladesch im Kontext des Klimawandels gegenübersteht. Verfasst von S. Huq, Z. Karim, M. Asaduzzaman und F. Mahtab, beleuchtet es die komplexen Wechselwirkungen zwischen sozioökonomischer Entwicklung und Umweltfaktoren. Das Buch thematisiert die Notwendigkeit, Umweltaspekte in die Entwicklungsstrategien zu integrieren, um den Auswirkungen des Klimawandels entgegenzuwirken. Es basiert auf einer umfassenden Studie, die in den Jahren 1996 und 1997 in Zusammenarbeit mit der US-amerikanischen und der bangladeschischen Regierung durchgeführt wurde. Die Ergebnisse dieser Studie sind entscheidend für die Entwicklung nachhaltiger Strategien zur Anpassung an den Klimawandel in Bangladesch und bieten wertvolle Einblicke für Entscheidungsträger und Forscher.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Primate Adaptation and Evolution, Fachbücher von John G. Fleagle, Andrea L. Baden, Christopher C. Gilbert"Primate Adaptation and Evolution" ist ein umfassendes Fachbuch, das sich mit der Anpassung und Evolution von Primaten beschäftigt. Verfasst von Christopher C. Gilbert, Baden Andrea L. und Fleagle John G., bietet das Werk eine detaillierte Analyse der biologischen und ökologischen Faktoren, die die Entwicklung dieser Tiergruppe beeinflusst haben. Mit einem festen Einband und 466 Seiten Umfang ist das Buch sowohl für Studierende als auch für Fachleute im Bereich Zoologie und Tierwissenschaften geeignet. Es behandelt zentrale Themen der Mathematik und Naturwissenschaften, die für das Verständnis der evolutionären Prozesse von Primaten von Bedeutung sind. Die Veröffentlichung im Jahr 2025 stellt sicher, dass die enthaltenen Informationen auf dem neuesten Stand der Forschung sind. Das Buch ist in englischer Sprache verfasst und stammt aus Indien, was es zu einer wertvollen Ressource für alle macht, die sich für die Evolutionstheorie und die spezifischen Anpassungen von Primaten interessieren. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich intensiv mit der Zoologie und den damit verbundenen Wissenschaften auseinandersetzen.58,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Johntoy Rainbow Shapeshifter WormThe trend of TikTok: the morph worm! This fidget toy can change shape because the honeycomb structure shifts. Endlessly fascinating to pass through your hands! This shape-changing spiral worm is approximately 10.5 x 3 x 8 centimeters in size and has beautiful rainbow colors. Suitable for children from 3 years old.11,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Vulnerability and Adaptation to Climate Change for Bangladesh, Fachbücher von M. Asaduzzaman, S. Huq, Z. Karim, F. MahtabDas Fachbuch "Vulnerability and Adaptation to Climate Change for Bangladesh" bietet eine umfassende Analyse der Herausforderungen, denen Bangladesch im Kontext des Klimawandels gegenübersteht. Verfasst von S. Huq, Z. Karim, M. Asaduzzaman und F. Mahtab, beleuchtet es die komplexen Wechselwirkungen zwischen sozioökonomischer Entwicklung und Umweltfaktoren. Das Buch thematisiert die Notwendigkeit, Umweltaspekte in die Entwicklungsstrategien zu integrieren, um den Auswirkungen des Klimawandels entgegenzuwirken. Es basiert auf einer umfassenden Studie, die in den Jahren 1996 und 1997 in Zusammenarbeit mit der US-amerikanischen und der bangladeschischen Regierung durchgeführt wurde. Die Ergebnisse dieser Studie sind entscheidend für die Entwicklung nachhaltiger Strategien zur Anpassung an den Klimawandel in Bangladesch und bieten wertvolle Einblicke für Entscheidungsträger und Forscher.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
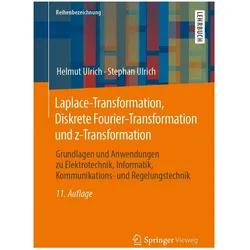
Laplace-Transformation, Diskrete Fourier-Transformation und z-Transformation, Fachbücher von Stephan Ulrich, Helmut UlrichDieses Buch ist eine leicht verständliche Einführung in die Theorie und praktische Handhabung der Laplace-, Fourier- und z-Transformation, die in vielen Fachgebieten wie der Elektrotechnik, Informations- und Kommunikationstechnik, Mechatronik, Regelungstechnik usw. eine wichtige Rolle spielen. Zahlreiche Beispiele und Anwendungen zeigen den richtigen Umgang mit den Transformationen. Die Erläuterungen werden vielfach durch graphische Darstellungen veranschaulicht. Das Ziel des Buches ist es, eigene Problemstellungen mit den gezeigten Methoden erfolgreich angehen zu können. Die didaktische Aufbereitung des Lehrstoffes im Buch sichert einen nachhaltigen Lernerfolg.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLEURESPRIT Metamorphosis Spray 20,8 mlMETAMORPHOSIS Transformation Erlebe die transformative Kraft unseres Grenzensprengers, der aus erkenntnisfördernden Kräutern und hochbewussten Aromaimpulsen erlesener Harze und Beerengewächse besteht. Lass dich von den transformativen Kräften dieser Mischung inspirieren und finde deine innere Klarheit und Freiheit.** ** Ableitung nach der feinstofflichen Lehre von fleuresprit®. In den pflegenden fleuresprit® - Mundsprays wurden Ideen aus der Aromatherapie, Aromakosmetik und energieorientierte Ansätze vereint. Es handelt sich um naturkosmetische Mundsprays und unsere Produkte verfolgen keinen therapeutischen Ansatz. Anwendungshinweis: Bis zu sechsmal täglich einen Sprühstoß in den Mund. Ingredients: Aqua, Alcohol, Morbus Alba Leaf Extract, Aroma* * hergestellt aus 100% naturreinen ätherischen Ölen wie Wacholderbeere u.a.26,83 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.